Juros de mora são o valor que o cliente deve pagar a mais por ter atrasado um pagamento: uma compensação pelo tempo em que o seu dinheiro ficou parado com ele. Eles valem mesmo que você não tenha sofrido um prejuízo específico e, quando não foram combinados em contrato, seguem a taxa legal prevista no Código Civil. Para empresas, especialmente pequenos negócios com clientes inadimplentes, entender essa cobrança é o que separa recuperar o crédito de perder dinheiro no fluxo de caixa.
Em resumo: juros de mora correm a partir do vencimento, são diferentes da multa e da correção monetária e, desde 2024, a regra legal aplicada na falta de contrato deixou de ser o antigo “1% ao mês” e passou a seguir a Selic menos o IPCA. A seguir você vê o que mudou, quanto pode cobrar, como calcular e como prever essas regras em orçamentos e cobranças para facilitar a recuperação do valor devido.
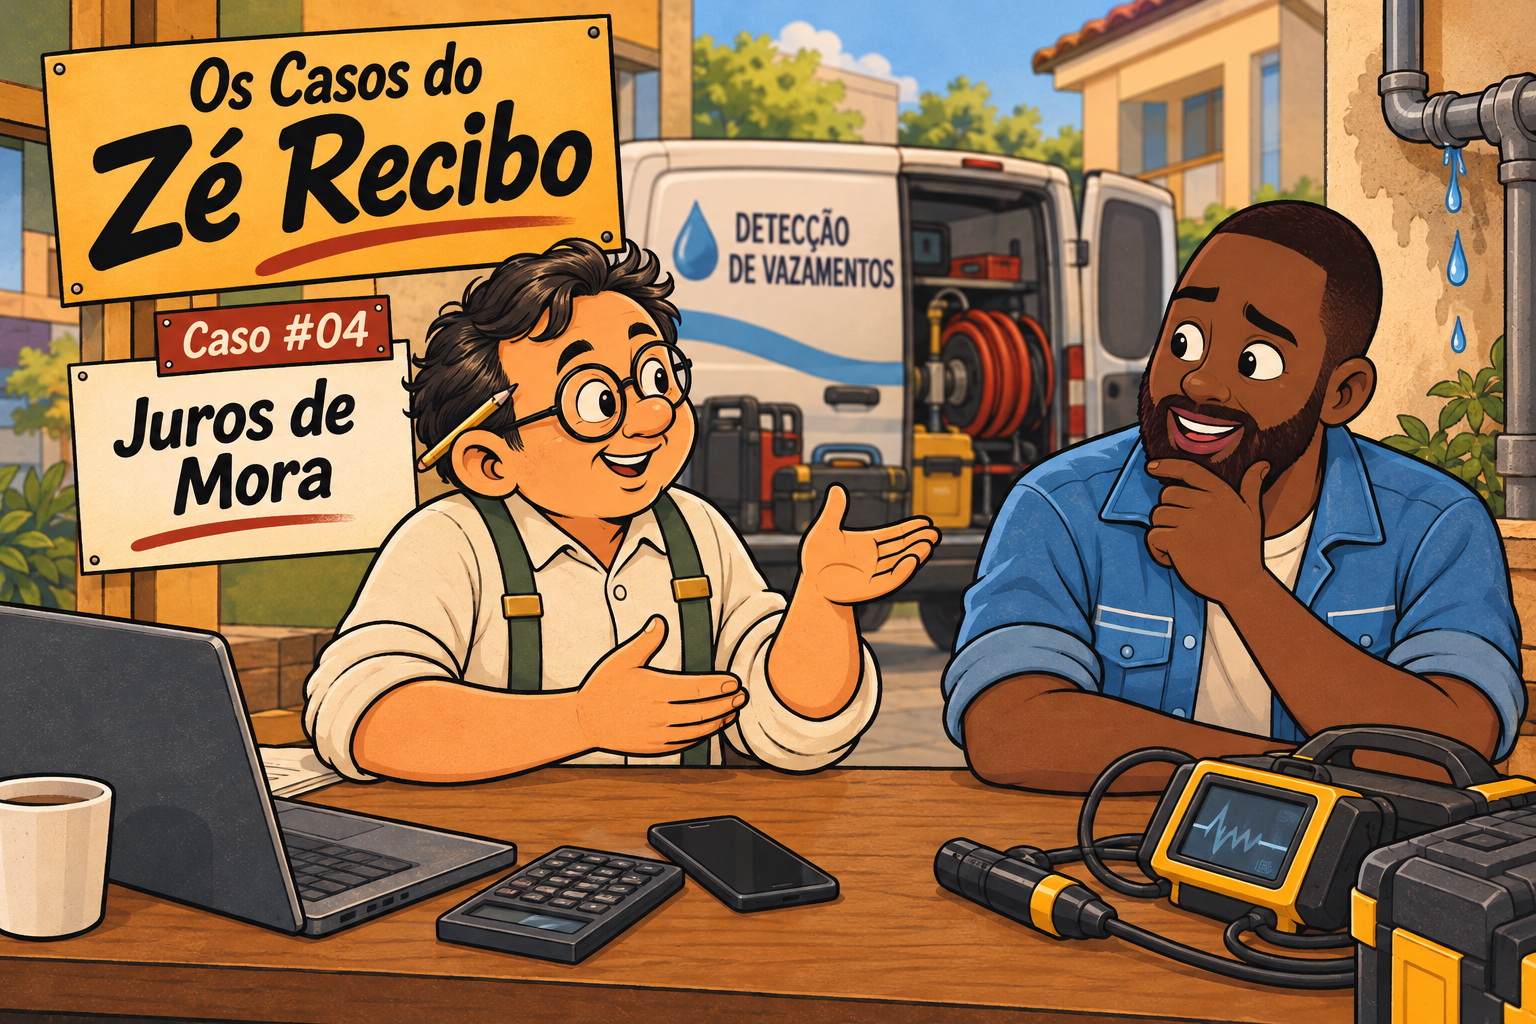
Caso #04 · Cobrança
Prevenção → Problema → Cobrança → Decisão
O caso do Valdir, o caça-vazamento que não via o próprio vazamento
Esse é o momento em que entra o Zé Recibo: personagem que acompanha aqui no blog o Ciclo do Caixa, da prevenção até a decisão de negativar, contando casos de quem lida com cliente que atrasa.
O Valdir trabalha com detecção de vazamento. Chega na casa do cliente, encosta um aparelho na parede, escuta o cano e diz exatamente onde a água está fugindo. É bom no que faz. Um dia apareceu no meu balcão com o caderno de serviços debaixo do braço.
“Zé, tá entrando serviço, mas no fim do mês o dinheiro some. Não entendo.”
“Quanto cliente teu paga atrasado, Valdir?”
“Ah, uns vários. Mas pagam, viu? Às vezes um mês depois, às vezes dois. Pagam certinho o valor.”
“O valor certinho de quando?”
Ele ficou me olhando. Expliquei que, quando o cliente paga dois meses depois exatamente o mesmo valor, quem paga a conta do atraso é ele. O dinheiro que deveria estar no caixa do Valdir passou dois meses no bolso de outra pessoa, e voltou sem nenhum centavo a mais.
“Valdir, você passa o dia achando vazamento atrás de parede. O teu está na tua frente: é a torneira do caixa pingando. Gota a gota, dia a dia de atraso, sem ninguém cobrar a água.”
Juros de mora e multa: qual a diferença
A primeira coisa que eu mostrei pro Valdir foi que a cobrança de juros por atraso não vem sozinha: atraso tem mais de um custo. A multa é uma penalidade separada dos juros de mora, e ainda existe a correção. São três encargos, cada um com a sua regra:
| O que é | Para que serve | Quando entra |
|---|---|---|
| Multa (cláusula penal) | Pena pelo atraso, cobrada uma vez | Precisa estar combinada (Código Civil, arts. 408 e 411) |
| Juros de mora | Compensam o tempo em que o dinheiro ficou com o cliente; crescem a cada dia de atraso | Valem mesmo sem prejuízo comprovado (Código Civil, art. 407) |
| Correção monetária | Repõe a perda de valor do dinheiro pela inflação | Sem índice combinado, usa o IPCA (Código Civil, art. 389) |
A multa é como a taxa fixa da visita: cobrada uma vez, pelo descumprimento do prazo. Os juros de mora são o taxímetro: quanto mais tempo passa, mais sobem. E a correção só devolve o valor que a inflação comeu, não é ganho.
O Código Civil também diz quando o atraso começa a contar. Na maioria das situações do dia a dia, as dívidas têm valor e data definidos, e o cliente fica em mora automaticamente no vencimento (art. 397). Se não tem data, é preciso avisar o devedor, por notificação judicial ou extrajudicial, para que a mora comece.
Quanto cobrar de juros de mora: o que diz a lei desde 2024
Aqui o Valdir arregalou o olho, porque ele tinha ouvido falar em “1% ao mês” a vida inteira. Essa regra mudou. A Lei 14.905, de 28 de junho de 2024, deu nova redação ao art. 406 do Código Civil:
- Sem taxa combinada: quando os juros não foram combinados, ou foram combinados sem taxa, vale a taxa legal prevista na legislação.
- O que é a taxa legal: a Selic menos o índice de correção monetária (o IPCA, quando nenhum outro foi combinado). Se o resultado der negativo, conta como zero.
- Onde consultar: a metodologia foi definida pelo Conselho Monetário Nacional (Resolução CMN 5.171/2024) e o Banco Central divulga a taxa todo mês.
Na prática, o percentual da taxa legal acompanha a taxa Selic: se a Selic sobe ou a inflação cai, a taxa legal sobe junto.
E quando você combina os juros por escrito? Os contratos podem definir a taxa, mas os limites dependem de quem é o cliente:
- Cliente pessoa física: a Lei de Usura proíbe estipular em contrato juros acima do dobro da taxa legal (Decreto 22.626/1933, art. 1º).
- Cliente empresa: a Lei 14.905/2024 (art. 3º) diz que a Lei de Usura não se aplica às obrigações contratadas entre pessoas jurídicas, nem às representadas por títulos de crédito. Entre empresas, a legislação deixa a taxa livre para negociar, com bom senso.
- Multa: em venda ou serviço com pagamento parcelado ou a prazo para o consumidor, o Código de Defesa do Consumidor limita a multa a 2% do valor da prestação (art. 52, §1º). Fora da relação de consumo, a multa não pode passar do valor da própria dívida (Código Civil, art. 412).
Ou seja: se o seu orçamento não fala nada, você ainda pode cobrar juros de mora pela taxa legal. Mas quem combina antes, por escrito, sabe exatamente quanto vai receber e evita discussão na hora da cobrança.
Não confunda com os juros remuneratórios. Os juros moratórios incidem pelo atraso; os juros remuneratórios são o preço pelo uso do crédito ao longo do contrato, como num parcelamento com juros.
Como calcular juros de mora: exemplo passo a passo
Peguei o caderno do Valdir e fizemos a conta de um serviço só. Os números abaixo são do causo, para ilustrar. A taxa de juros é um exemplo de valor combinado no orçamento; confira se ela respeita o limite que vale para o seu tipo de cliente. Neste exemplo, os juros incidem sobre o valor original da dívida.
| Item | Conta | Valor |
|---|---|---|
| Serviço (vencimento combinado) | valor original | R$ 1.200,00 |
| Multa combinada de 2% | 1.200 x 2% | R$ 24,00 |
| Juros de mora combinados de 1% ao mês, por 60 dias | 1.200 x 1% x 2 meses | R$ 24,00 |
| Total a cobrar no 60º dia | 1.200 + 24 + 24 | R$ 1.248,00 |
Passo a passo para fazer a sua conta:
- Separe o valor original e a data de vencimento.
- Conte os dias de atraso até a data do pagamento.
- Aplique a multa uma única vez, se ela estiver combinada.
- Calcule os juros de mora proporcionais aos dias de atraso sobre o valor original, sem somar a multa na base (taxa do mês dividida por 30, vezes o número de dias, é a forma mais simples para atrasos curtos).
- Se houver correção monetária, aplique o índice combinado ou o IPCA.
Para não fazer isso no papel toda vez, use a calculadora de juros e multa por atraso: você coloca o valor, as datas e as taxas, e ela mostra o total e os valores atualizados. E se o cliente não pagar nem com o valor corrigido, dá para deixar a sua conta de credor pronta, de graça, para quando precisar.
Aí veio o susto do Valdir. Quarenta e oito reais parece pouco num serviço só. Mas ele contou no caderno: eram uns quinze serviços por mês pagos com dois meses de atraso. Quinze vezes 48 dá R$ 720 por mês. Em um ano, R$ 8.640.
“Zé, é igual torneira pingando. Cada gota não é nada, mas no fim do mês chega a conta.”
“Pois é, Valdir. Só que essa conta quem está pagando é você.”
Como colocar multa e juros no orçamento
O jeito mais seguro de receber juros de mora é deixar a regra escrita antes do serviço, no orçamento, no contrato, na nota fiscal ou no boleto:
- Escreva a data de vencimento com dia, mês e ano, para não haver dúvida sobre quando começa o atraso no pagamento.
- Informe a multa por atraso (até 2% quando for venda a prazo ou parcelada para consumidor).
- Informe a taxa de juros de mora ao mês e diga que eles contam por dia de atraso.
- Diga qual índice de correção vai ser usado, se for o caso.
- Peça o aceite dos termos pelo cliente: assinatura, “de acordo” por escrito, por e-mail ou por mensagem.
Uma frase padrão resolve: “Em caso de atraso, incidirão multa de 2% e juros de mora de X% ao mês sobre o valor original, calculados por dia de atraso a partir do vencimento.” Se você ainda não tem regras de prazo e de quem pode comprar a prazo, vale montar uma política de crédito simples antes.
Diga isso ao cliente na hora de fechar: pagar as contas em dia evita juros de mora, e quem já sabe que vai ter dificuldade pode pedir um novo vencimento antes de atrasar, sem cobrança de juros.
O Valdir saiu do balcão com duas mudanças. Primeiro, colocou a frase de multa e juros em todo orçamento, junto com a data de vencimento. Segundo, parou de “perdoar no susto”: quando o cliente atrasa, ele manda a mensagem com o valor já atualizado pela calculadora, sem pedir desculpa por cobrar. Ele mesmo resumiu: “Achei o vazamento. Agora é fechar o registro.”
Resumo da Ópera do Zé
- Atraso tem três custos diferentes: multa, juros de mora e correção monetária.
- Sem contrato, os juros de mora seguem a taxa legal (Selic menos IPCA), divulgada todo mês pelo Banco Central.
- “1% ao mês” não é mais a regra automática desde 2024.
- Com cliente pessoa física, juros combinados não podem passar do dobro da taxa legal.
- Multa em venda a prazo ao consumidor: no máximo 2%.
- Coloque vencimento, multa e juros por escrito antes do serviço.
- Cobre o valor atualizado, não o valor de quando o cliente “deveria” ter pago. Vale para dívidas de serviços, contas, boletos, mensalidades e aluguéis.
Zé Recibo explica. A decisão continua sendo sua.
E quando o cliente não paga nem assim?
Juros de mora deixam cada atraso no pagamento mais caro para quem atrasa, protegem as finanças do seu negócio e ajudam no controle do caixa, mas não garantem o pagamento. Se o cliente já recebeu a cobrança com o valor atualizado, conversou, recebeu proposta de acordo e mesmo assim não paga, o passo seguinte é uma medida formal. O script de cobrança ajuda na conversa; quando ela não resolve, vale partir para cobranças formais e avaliar negativar o devedor, que registra a dívida na base que bancos e lojas consultam antes de conceder crédito.
Perguntas frequentes do credor
Qual o valor dos juros de mora hoje?
Quando nada foi combinado, é a taxa legal: a Selic menos o IPCA, calculada pela metodologia do Conselho Monetário Nacional e divulgada todo mês pelo Banco Central (Código Civil, art. 406, com a redação da Lei 14.905/2024). Por isso o percentual muda de mês a mês, e o credor deve conferir o valor do mês antes de cobrar. Se você combinou outra taxa por escrito, vale a combinada, dentro dos limites da legislação.
Como funcionam os juros de mora na prática?
Eles são uma compensação pelo atraso: começam a correr no dia seguinte ao vencimento e crescem a cada dia de atraso, até o pagamento. Quando o débito é quitado, param de correr. São diferentes da multa, que é cobrada uma vez só, e da correção monetária, que apenas repõe a inflação.
O cliente é obrigado a pagar juros de mora mesmo sem contrato?
Sim. Pelo Código Civil, o devedor responde pelos juros moratórios mesmo que você não comprove prejuízo (art. 407), e, sem taxa combinada, vale a taxa legal (art. 406). Combinar por escrito evita discussão sobre o valor.
A partir de quando os juros de mora começam a contar?
Se a dívida tem valor e data de vencimento definidos, a partir do vencimento (Código Civil, art. 397). Isso vale para contas e pagamentos com data certa, como boletos, mensalidades e parcelas. Se não tem data, a mora começa depois que você avisa o devedor por notificação judicial ou extrajudicial.
Quanto dá 1% de juros de mora, e essa taxa ainda vale?
Num débito de R$ 1.000, 1% ao mês dá R$ 10 por mês de atraso, ou cerca de R$ 0,33 por dia no cálculo proporcional simples. Mas 1% ao mês não é mais a regra automática: desde a Lei 14.905/2024, sem taxa combinada vale a taxa legal. Você pode combinar 1% ou outra taxa em contrato, respeitando os limites: no máximo o dobro da taxa legal quando o cliente for pessoa física.
Juros de mora, multa e correção podem ser cobrados juntos?
Sim, são coisas diferentes e podem aparecer juntas no mesmo boleto em atraso. A multa por atraso precisa estar combinada e é uma penalidade única pelo descumprimento; os juros de mora e a correção monetária estão previstos no Código Civil (arts. 389, 395 e 406), e os juros acompanham os dias de atraso.
Qual é a multa máxima por atraso?
Em fornecimento a prazo ou parcelado para o consumidor, 2% do valor da prestação (CDC, art. 52, §1º). Fora da relação de consumo, a multa não pode ser maior que o valor da própria dívida (Código Civil, art. 412).
Se a negativação fizer sentido para o seu caso, o processo pode ser feito online.
Cadastrar Grátis →