Cliente inadimplente é aquele que não pagou uma conta até a data combinada, seja fatura, boleto, mensalidade ou parcela. Todo negócio que vende a prazo, seja um produto, uma assinatura ou um serviço, lida com clientes inadimplentes em algum momento. O atraso pode ter motivos diferentes, como esquecimento, dificuldade financeira momentânea ou falta de organização do próprio cliente, e o que muda o resultado é como a empresa credora reage nos primeiros dias.
Este artigo mostra o passo a passo pra cobrar um cliente inadimplente sem perder tempo, sem desgastar a relação comercial à toa e sabendo em que momento vale avançar pra uma medida formal, como a negativação. No fim, você encontra dicas, exemplos de mensagens, os erros mais comuns e as perguntas que mais aparecem na prática. O conteúdo é pensado pro empreendedor e pra pequenas empresas que vendem a prazo.
Resposta rápida: o que fazer com um cliente inadimplente?
Primeiro, confirme os dados e a validade da dívida. Depois, entre em contato, apresente formas de pagamento ou negociação e registre cada tentativa de cobrança. Se o valor continuar em aberto, avalie uma medida formal: negativação, protesto ou cobrança judicial. A negativação é uma alternativa ao protesto de títulos e pode dificultar o acesso do devedor a novo crédito enquanto a restrição estiver ativa.
O que caracteriza um cliente inadimplente?
É o cliente que deixou de pagar uma obrigação na data de vencimento. A inadimplência pode ser pontual, quando é um atraso isolado, ou recorrente, quando o cliente atrasa com frequência ou já acumulou vários vencimentos sem pagar.
Essa diferença importa porque define a intensidade da resposta em cada situação. Tratar um atraso de poucos dias com a mesma dureza de uma dívida antiga desgasta o relacionamento com os clientes sem necessidade; tratar uma dívida antiga com a leveza de um lembrete faz a empresa perder tempo e dinheiro. Por isso, a primeira leitura de cada caso é: que tipo de cliente é esse e qual é a causa do atraso?
Tipos de cliente inadimplente
- Esquecido: tem dinheiro e intenção de pagar, só perdeu a data. Um lembrete resolve.
- Apertado: passa por dificuldade momentânea. Responde bem a parcelamento ou novo prazo.
- Insatisfeito: não paga porque tem alguma reclamação sobre a compra, o produto ou o serviço. Resolva o problema antes de cobrar.
- Recorrente: atrasa todo mês. Pede regras mais rígidas de prazo e limite.
- Que some: não responde contato nenhum. É o caso em que a medida formal costuma ser o caminho.
Como a inadimplência afeta a empresa
A falta de pagamento pressiona o fluxo de caixa e o capital de giro: o dinheiro que não entra faz falta pra pagar fornecedores, salários e despesas fixas. Além disso, recuperar dívidas exige tempo da equipe, acompanhamento e custos com cobrança. Dependendo da quantidade de clientes inadimplentes e do tamanho das dívidas, as consequências aparecem direto na lucratividade, nas contas do mês e na saúde das finanças do negócio. Quanto mais tempo a inadimplência fica sem controle, maiores os riscos de prejuízos que não voltam.
O problema é grande no país. Em junho de 2026, a Serasa Experian contou mais de 9,1 milhões de empresas inadimplentes, com R$ 232,9 bilhões em dívidas; 8,6 milhões eram micro e pequenas empresas, e o setor de serviços concentrava 55,7% dos CNPJs negativados (Serasa Experian, 2026). Do lado dos consumidores, o Mapa da Inadimplência da Serasa chegou a 81,7 milhões de pessoas em 2026, 38% a mais que dez anos antes (CNN Brasil, março de 2026). Ou seja: quem vende a prazo, seja pra pessoa física ou pra outra empresa, precisa de um processo de cobrança.
Como cobrar um cliente inadimplente: passo a passo
Antes de qualquer contato, organize as informações da cobrança: quem deve, quanto deve, data de vencimento, forma de pagamento combinada e comprovantes da venda ou do serviço prestado. Um contrato ou pedido bem feito, com obrigações e datas claras, reduz dúvidas e facilita tanto a cobrança quanto uma eventual negociação.
1. Contato amigável e direto
Um lembrete simples por telefone, e-mail ou WhatsApp resolve boa parte dos atrasos pontuais. Seja objetivo: informe quanto está em aberto, a data original de vencimento e um canal fácil pra pagar. Evite tom acusatório. O artigo 42 do Código de Defesa do Consumidor proíbe expor o consumidor inadimplente ao ridículo ou submetê-lo a constrangimento na cobrança de débitos.
2. Entenda o motivo do atraso
Antes de insistir, pergunte o que aconteceu. Saber se o problema é esquecimento, falta de dinheiro ou insatisfação com o serviço muda a melhor estratégia de resolução e evita cobranças que não levam a nada. Muitos problemas de pagamento se resolvem quando a causa aparece.
3. Proposta de negociação
Se o cliente sinalizar dificuldade, apresente opções que considerem o perfil dele, o valor em aberto e o que já foi pago: parcelamento, novo prazo, desconto pra pagamento à vista, Pix, boleto ou cartão de crédito. Oferecer várias opções de pagamento facilita a quitação, e o acordo precisa caber no bolso do cliente: um parcelamento que ele não consegue cumprir só adia o problema. Fechada a negociação, registre as novas condições por escrito e acompanhe cada uma das parcelas e pagamentos.
4. Comunicação formal por escrito
Quando o contato amigável não avança, uma comunicação por escrito, por carta ou e-mail, registra que a empresa tentou resolver e quais propostas fez. Esse histórico organiza o processo de cobrança e ajuda se for preciso comprovar as tentativas depois, em caso de medida formal.
Essa comunicação feita pela empresa é diferente da notificação prévia da negativação. Pela Súmula 359 do STJ, quem notifica o devedor antes da inscrição no cadastro é o órgão mantenedor, como a Serasa.
5. Medida formal
Se, mesmo depois das tentativas, a dívida continuar sem solução, existem caminhos formais com custos, prazos e efeitos diferentes: negativação, protesto em cartório, cobrança extrajudicial e cobrança judicial. A negativação insere o nome do devedor em cadastros de proteção ao crédito, como Serasa e SPC, e costuma ser mais simples e mais barata pro credor. O protesto é feito em cartório, com a prova da dívida, tem peso jurídico maior e pode gerar mais desgaste com o cliente. Os dois buscam o mesmo resultado: recuperar o crédito. Pra entender qual faz mais sentido no seu caso, veja esta comparação entre protesto e negativação.
Exemplos de mensagens para cliente inadimplente
Algumas dicas antes de copiar: ajuste o nome e a data, use o canal de preferência do cliente e suba o tom aos poucos, sem nunca virar constrangimento.
- Lembrete (até 3 dias de atraso): “Olá, [nome]! Notamos que a fatura de R$ [valor], vencida em [data], ainda está em aberto. Pode ter sido um esquecimento, então segue o link pra pagamento: [link]. Qualquer dúvida, estamos à disposição.”
- Proposta de acordo (15 a 30 dias): “Olá, [nome]. A fatura de R$ [valor] segue em aberto desde [data]. Pra facilitar, podemos dividir o valor em [número] vezes ou ajustar a data de pagamento. Podemos conversar sobre a melhor opção pra você?”
- Último aviso antes da medida formal: “Olá, [nome]. Apesar dos nossos contatos, o débito de R$ [valor], vencido em [data], continua sem pagamento. Se não houver uma solução até [data limite], vamos seguir com as medidas de cobrança previstas, incluindo o registro do débito em cadastro de proteção ao crédito.”
Pra mais modelos por canal e por etapa, veja os modelos de mensagens de cobrança pelo WhatsApp.
Erros comuns na cobrança
- esperar demais pra fazer o primeiro contato, por medo de perder o cliente;
- cobrar sem ter em mãos o total devido, a data e o comprovante da venda;
- tratar todos os clientes inadimplentes do mesmo jeito, sem olhar o perfil de cada um;
- expor o cliente pra outras pessoas, ligar em excesso ou usar tom de constrangimento;
- fechar negociação de boca, sem registrar as novas condições;
- repetir a mesma cobrança por meses, sem avançar pra uma medida formal quando o contato já não funciona.
Quando a cobrança amigável não resolve: negativar na Serasa Experian
Nem todo cliente inadimplente responde a lembretes ou propostas de acordo. Nesses casos, negativar o devedor em cadastros de proteção ao crédito, como Serasa e SPC, é uma das opções formais, ao lado do protesto e da cobrança judicial. A informação negativa pode ser considerada por empresas e instituições financeiras na análise de crédito, o que costuma levar o devedor a procurar a empresa pra negociar.
Isso não significa que a negativação precise ser o primeiro passo. O caminho começa no contato, passa pela proposta de acordo e pelo registro das cobranças e, se nada disso resolver, avança pra medida formal. Pra ver o processo completo, confira o guia de como negativar um devedor. Se você ainda não tem acesso, dá pra abrir uma conta de credor grátis e deixar tudo pronto.
Como prevenir novos clientes inadimplentes
As melhores estratégias contra clientes inadimplentes combinam prevenção, controle, cobrança e respeito ao cliente. Estas dicas reduzem o risco antes que a dívida apareça:
- Análise de crédito: em vendas a prazo ou de valor maior, consulte o CPF ou o CNPJ antes de vender e use o resultado pra definir limite e entrada.
- Regras claras: preço, vencimento, multa, juros e formas de pagamento combinados por escrito desde o início.
- Lembretes antes do vencimento: uma mensagem alguns dias antes evita esquecimentos; com mais clientes, vale automatizar o processo.
- Controle das contas a receber: uma planilha ou sistema com cada valor em aberto mostra cedo quem está atrasando.
- Várias formas de pagamento: Pix, boleto e cartão reduzem barreiras pra quem quer pagar.
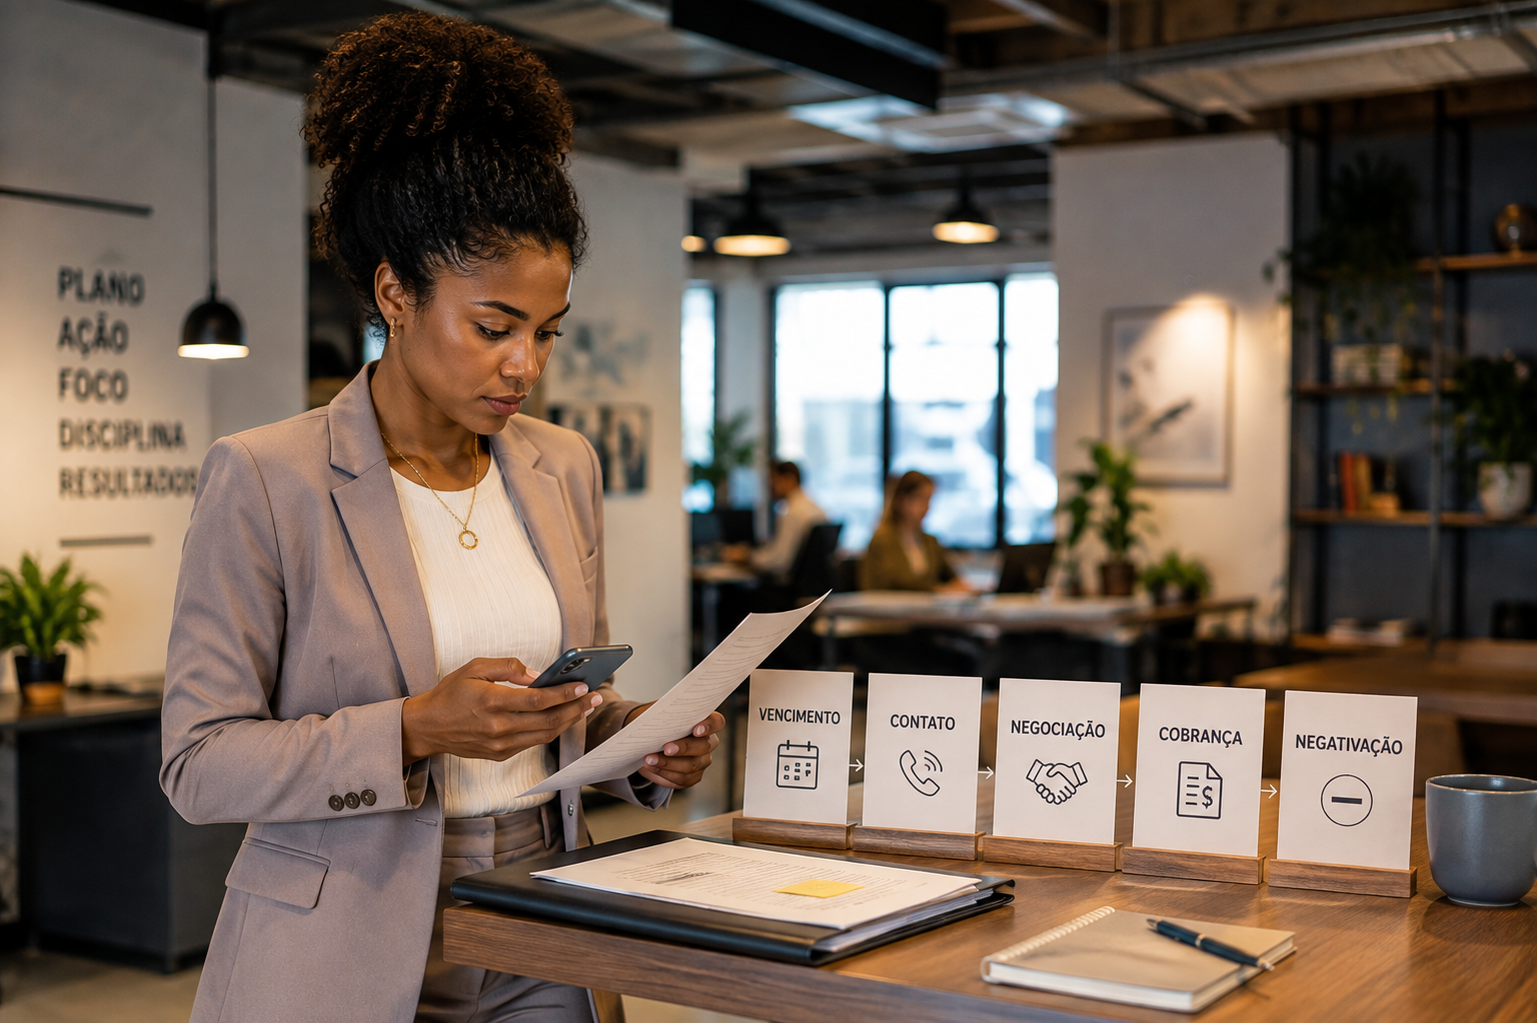
- Régua de cobrança: uma sequência fixa de contatos, do lembrete até a medida formal, evita que a cobrança dependa do humor do dia.
Um processo simples pode seguir esta sequência: vencimento, lembrete, cobrança, negociação, nova tentativa e avaliação de medida formal.
Perguntas frequentes sobre clientes inadimplentes
O que é considerado inadimplência?
Inadimplência é o não pagamento de uma obrigação na data combinada. Na prática, começa quando uma dívida exigível vence e continua sem pagamento.
Como cobrar um cliente inadimplente de forma educada?
Comece com um lembrete neutro, como se fosse um esquecimento, informe valor e data, ofereça um link ou uma chave Pix pra pagar e deixe um canal aberto pra dúvidas. Educação não significa deixar de cobrar: o tom pode ficar mais firme com o tempo, sempre sem constrangimento e preservando o relacionamento.
Como escrever uma mensagem para um devedor?
Use o nome do cliente, informe o valor, a data de vencimento e a forma de pagamento, e termine com uma proposta ou um prazo. Mensagens curtas funcionam melhor. Os modelos acima servem de ponto de partida pra cada etapa do atraso.
Posso cobrar um cliente inadimplente pelo WhatsApp?
Sim. O WhatsApp pode ser usado como canal de cobrança, desde que a abordagem respeite o Código de Defesa do Consumidor: sem expor o cliente, sem mensagens excessivas e sem constrangimento. Os direitos dos consumidores valem em qualquer canal, inclusive no e-mail e no telefone.
O cliente pode ser negativado no dia seguinte ao vencimento?
Não existe regra no Código de Defesa do Consumidor que obrigue a negativar no dia seguinte, nem que proíba. A dívida precisa estar vencida, ser válida e exigível, e o devedor precisa receber a notificação prévia do órgão mantenedor antes da inscrição.
É preciso esperar 30 dias para negativar?
Também não existe prazo mínimo de 30 dias na lei. O que existe é a comunicação prévia antes da inscrição, feita pelo órgão mantenedor do cadastro. Muitas empresas esperam algumas semanas por estratégia comercial, não por obrigação, pra dar tempo de resolver a situação no contato direto.
Preciso avisar o cliente antes de negativar?
A notificação prévia exigida antes da inscrição cabe ao órgão mantenedor do cadastro, conforme a Súmula 359 do STJ. A empresa pode e deve avisar, cobrar e negociar diretamente com o cliente, mas essa comunicação não substitui a notificação do órgão.
O que acontece com uma dívida depois de cinco anos?
O registro no cadastro de inadimplentes pode durar até cinco anos (Código de Defesa do Consumidor, art. 43, § 1º). O prazo pra cobrar na Justiça depende do tipo de dívida; pra dívidas com documento escrito, costuma ser de cinco anos (Código Civil, art. 206, § 5º, I). Por isso, não vale deixar a cobrança parada.
Quantas empresas e pessoas estão inadimplentes no Brasil?
Segundo a Serasa Experian, eram mais de 9,1 milhões de empresas inadimplentes em junho de 2026, quase todas micro e pequenas, e 81,7 milhões de consumidores no Mapa da Inadimplência de 2026. Com números desse tamanho, consultar o cliente antes de vender a prazo deixa de ser exagero e vira rotina.
Por que o cliente fica inadimplente?
As causas mais comuns são queda de renda, imprevistos, falta de planejamento financeiro e, no caso de empresas, caixa apertado por também terem clientes que não pagam. Entender a causa ajuda a escolher entre lembrete, renegociação ou medida formal.
Como contabilizar clientes inadimplentes?
A empresa deve controlar os valores a receber e identificar os pagamentos em atraso pra acompanhar a inadimplência e o impacto no caixa. O tratamento contábil de perdas depende da operação e das normas aplicáveis, então valide com o responsável pela contabilidade.
Quando vale a pena negativar em vez de insistir na cobrança amigável?
Quando o cliente já recebeu contatos e propostas de negociação e a dívida continua em aberto. A partir daí, repetir as mesmas cobranças costuma custar mais do que avançar pra uma medida formal, considerando o valor devido, os documentos e o perfil do cliente.
O que fica deste artigo
Lidar com clientes inadimplentes faz parte do dia a dia de quem vende a prazo, mas o impacto vai além de uma conta atrasada: afeta o caixa, a previsibilidade e o tempo da equipe. Na prática, o caminho é organizar a dívida, cobrar de forma profissional, facilitar o pagamento, negociar, registrar tudo e avaliar uma medida formal quando necessário.
Cadastrar Grátis →